


يعتمد ذلك على نقدك وأولوياتك. يكلّف قرض السيارة أقل في الإجمالي عادةً، بينما يحتاج الإيجار مع التملك إلى مال أقل في البداية ويجمع تكاليف التشغيل في دفعة واحدة.
الإيجار مع التملك أم قرض السيارة في الإمارات: مقارنة تفصيلية للتكاليف جنبًا إلى جنب
دعم 24/7
نحن هنا دائمًا لمساعدتك
توصيل مجاني
التوصيل إلى الموقع الذي تفضله
أفضل الأسعار
أسعار تنافسية لكل رحلة
الإجابة السريعة: اختر قرض السيارة المصرفي إذا كانت لديك دفعة أولى بنسبة ٢٠٪ وراتب قوي وتريد أقل إجمالي فوائد. واختر الإيجار مع التملك إذا كنت تريد دفعة أولى صغيرة أو بلا دفعة، وتأمينًا وصيانة ضمن رسم شهري واحد، وطريقًا أسهل للموافقة. يكلّف القرض عادةً أقل في الإجمالي، بينما يكلّف الإيجار مع التملك أقل في البداية.
يدخل شخصان المعرض نفسه ولهما الراتب نفسه. يخرج أحدهما بقرض مصرفي وفجوة بنسبة ٢٠٪ في مدخراته، ويقود الآخر سيارته بخطة إيجار مع التملك دون أن يدفع في البداية إلا القليل.
من اتخذ القرار الأفضل؟ يعتمد ذلك على ثلاثة أرقام: كم تملك من النقد اليوم، ومدى رغبتك في أن تكون تكاليفك الشهرية متوقعة، وما تنوي فعله بالسيارة بعد أربع سنوات.
تقارن هذه المقالة بين الطريقين بندًا بندًا. وإذا كنت لا تزال تتساءل هل تريد التملك أصلًا، فإن خطة الإيجار الشخصي للسيارات في دبي هي نقطة البداية التي ينظر إليها معظم عملائنا أولًا.
الخلاصة أولًا
- اختر قرض السيارة المصرفي إذا كان لديك نقد للدفعة الأولى، وكانت جهة عملك ضمن القائمة المعتمدة لدى البنك، وكنت مرتاحًا لترتيب التأمين والصيانة بنفسك.
- اختر الإيجار مع التملك إذا كنت تفضّل الاحتفاظ بمدخراتك، أو تريد دفعة شهرية ثابتة واحدة تغطي أكثر من السيارة، أو واجهت صعوبة في الحصول على موافقة البنك.
- لا هذا ولا ذاك إذا كنت ستغادر الإمارات خلال ١٢–١٨ شهرًا. فالاستئجار الشهري يوفّر عليك متاعب الخروج.
كيف يعمل قرض السيارة من البنوك في الإمارات
قرض السيارة المصرفي مباشر وواضح. يدفع البنك للوكيل، وتسدد أنت للبنك على أقساط مع فوائد، وتبقى السيارة مرهونة للبنك حتى آخر دفعة.
تطلب البنوك في الإمارات عادةً دفعة أولى بنحو ٢٠٪ من سعر السيارة، تماشيًا مع قواعد الإقراض الصادرة عن المصرف المركزي. وتصل مدة القرض عادةً إلى خمس سنوات. وغالبًا ما تُعرض الأسعار على أساس الفائدة الثابتة (flat)، وتبدو أقل مما هي عليه فعلًا لأن الفائدة تُحتسب على الرصيد الأصلي طوال المدة.
وتتحمل أيضًا كل ما عدا ذلك بنفسك:
- التأمين الشامل، ويُجدَّد كل سنة.
- التسجيل والفحص السنوي للمركبة.
- الصيانة والإطارات والبطاريات وتيل الفرامل.
- أي إصلاحات بعد انتهاء ضمان الشركة المصنّعة.
كيف يعمل الإيجار مع التملك
يجمع الإيجار مع التملك بين التأجير والتملك في نهاية المطاف. تدفع مبلغًا شهريًا ثابتًا طوال مدة متفق عليها. وفي النهاية تصبح السيارة لك، إما تلقائيًا وإما بعد دفعة أخيرة، بحسب الخطة التي تختارها.
أهم الفروق عن القرض:
- الدفعة الأولى: تتوفر خطط بلا دفعة أولى إطلاقًا.
- التكاليف المجمّعة: غالبًا ما يُدرج التأمين والتسجيل والصيانة الدورية ضمن الرسم الشهري.
- الموافقة: يكون التقييم عادةً أكثر مرونة من أسلوب البنك القائم على قائمة جهات العمل.
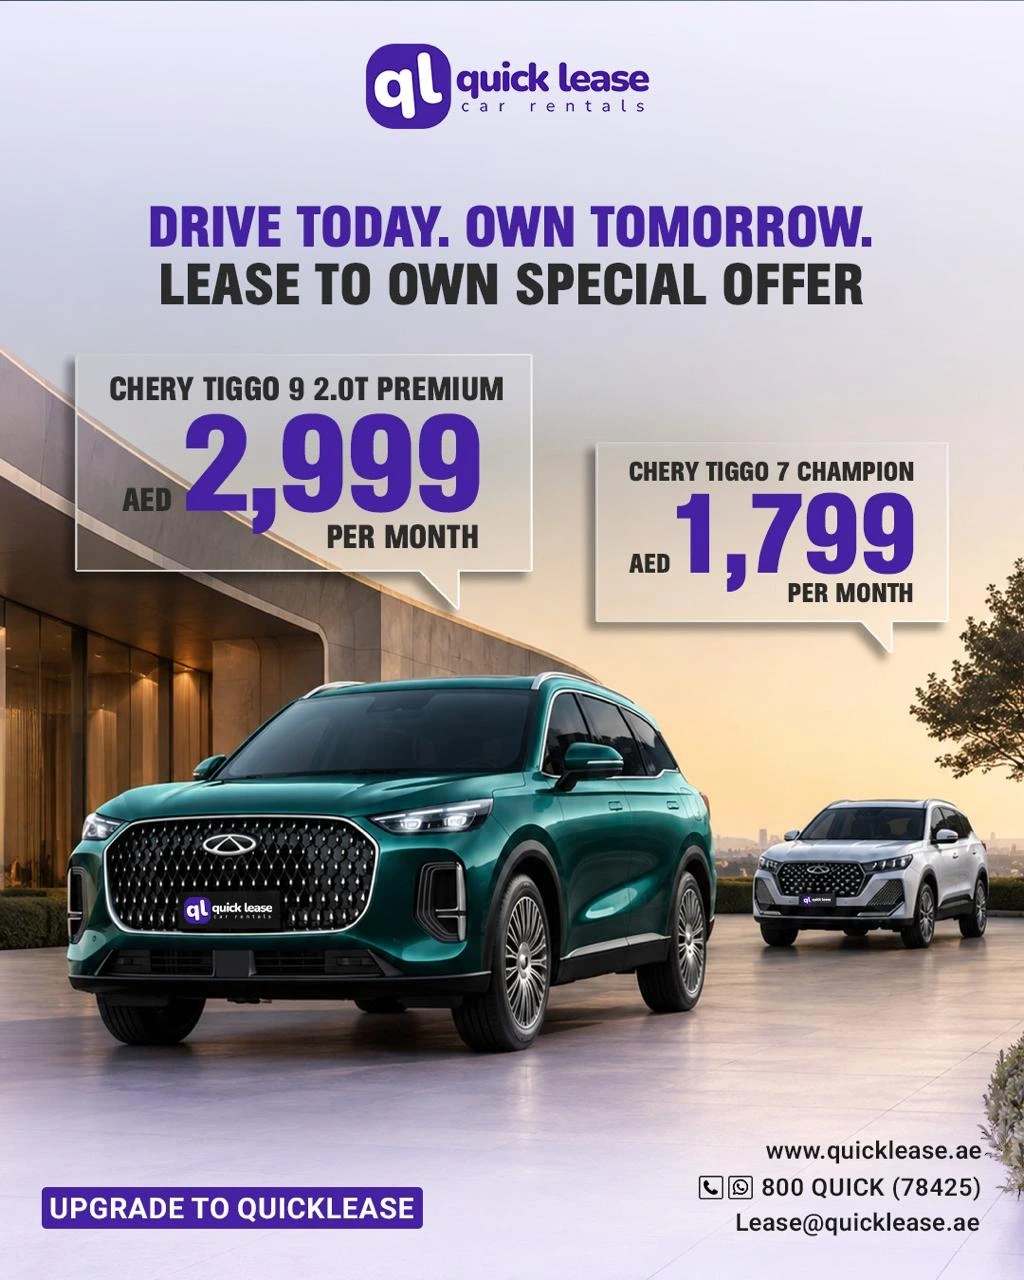
تقدّم كويك ليز ثلاث صيغ: خطط الإيجار مع التملك في دبي بلا دفعة أولى، وخطط بدفعة أولى مقابل مبلغ شهري أقل، وخطط بدفعة ختامية (balloon) في نهاية المدة.
مقارنة التكاليف جنبًا إلى جنب
إليك مثالًا توضيحيًا على سيارة بسعر ٨٠٬٠٠٠ د.إ على مدى أربع سنوات. تعامل معها كأمثلة محسوبة لا كعروض أسعار. فأرقامك الفعلية تعتمد على السيارة وملفك الشخصي والجهة المزوّدة.
| بند التكلفة | قرض السيارة المصرفي | الإيجار مع التملك (بلا دفعة أولى) |
|---|---|---|
| الدفعة الأولى | نحو ١٦٬٠٠٠ د.إ (٢٠٪) | ٠ د.إ |
| القسط الشهري | أقل (القرض فقط) | أعلى (يشمل بنودًا أكثر) |
| التأمين | تدفعه بشكل منفصل، نحو ٢٬٥٠٠–٤٬٠٠٠ د.إ في السنة | مشمول عادةً |
| التسجيل والفحص | تدفعه أنت | مشمول عادةً |
| الصيانة الدورية | تدفعها أنت | مشمولة عادةً |
| الملكية في النهاية | نعم، بعد القسط الأخير | نعم، بحسب شروط الخطة |
| إجمالي الفوائد/تكلفة التمويل | أقل عادةً | أعلى عادةً |
يخرج إجمالي تكلفة القرض المصرفي عادةً أقل إذا كان الرقم النهائي هو كل ما يهمك. لكن هذا الرقم المعلن يتجاهل أمرين: مبلغ الـ ١٦٬٠٠٠ د.إ الذي لم تحتفظ به مستثمرًا أو متاحًا للطوارئ، وتكاليف التشغيل المتغيرة التي تحمّلتها على الطريق.
اختبار التدفق النقدي الذي يتخطاه معظم الناس
أجرِ هذا الفحص السريع قبل أن تختار. خذ القسط الشهري للقرض المصرفي وأضف إليه جزءًا من اثني عشر من تقديرك لتكاليف التأمين والصيانة والتسجيل. ثم قارنه بالرسم الشهري للإيجار مع التملك.
يجد كثيرون أن الفجوة أصغر مما توقعوا. بعدها اسأل نفسك: هل تساوي هذه الفجوة عندك أكثر من بقاء دفعتك الأولى في حسابك المصرفي؟
بالنسبة إلى من لديه أسرة تكبر أو انتقل حديثًا أو مكافأته غير مضمونة، تكسب السيولة غالبًا. وبالنسبة إلى من لديه مدخرات معطّلة ووظيفة حكومية مستقرة، يكسب القرض المصرفي بتكلفته الإجمالية الأقل في الغالب.
الموافقة: حيث يختلف الطريقان فعلًا
تعتمد موافقة البنوك في الإمارات اعتمادًا كبيرًا على جهة عملك وراتبك. وتشترط بنوك كثيرة حدًا أدنى للراتب (٥٬٠٠٠ د.إ حد شائع)، وتحويل الراتب إلى ذلك البنك، وأن تكون جهة العمل مدرجة في قائمة الشركات المعتمدة لديه.
وكثيرًا ما يصطدم أصحاب الأعمال الحرة والوافدون الجدد ذوو السجل القصير في الإمارات والعاملون في شركات أصغر بهذا الحاجز. أما جهات الإيجار مع التملك فتقيّم القدرة على السداد عادةً بشكل أوسع، مستندة إلى شهادات الراتب وكشوف الحساب أو الرخص التجارية.
نتناول ذلك بالتفصيل في مقالنا هل يمكنك استئجار سيارة في دبي براتب منخفض.
ماذا يحدث إذا تغيّرت خططك؟
هذا هو السؤال الذي ينبغي أن يحسم القرار للوافدين.
مع القرض المصرفي، تعني مغادرة الإمارات سداد القرض بالكامل، غالبًا مع رسم تسوية مبكرة، قبل إلغاء إقامتك. ثم تبيع السيارة بنفسك، عادةً تحت ضغط الوقت.
أما مع الإيجار مع التملك فتختلف الشروط من جهة إلى أخرى. اسأل تحديدًا عن رسوم الإنهاء المبكر، وهل يمكنك نقل السيارة أو إعادتها، وما يحدث للدفعات التي سدّدتها.
سيناريو واقعي: قرار بريا
بريا مديرة تسويق في دبي، راتبها ١٤٬٠٠٠ د.إ شهريًا. لديها مدخرات بقيمة ٢٠٬٠٠٠ د.إ وتريد سيارة SUV متوسطة الحجم قيمتها نحو ٨٥٬٠٠٠ د.إ.
يعرض عليها بنكها قرضًا لأربع سنوات إذا دفعت ١٧٬٠٠٠ د.إ دفعة أولى. وهذا يترك لها ٣٬٠٠٠ د.إ في الحساب، قبل شهرين من موعد الرسوم المدرسية. وعلى الورق، يوفّر لها القرض بضعة آلاف من الدراهم على مدى أربع سنوات مقارنة بخطة الإيجار مع التملك.
لكن بريا ستحتاج أيضًا إلى شراء تأمين شامل (كان عرض السنة الأولى ٣٬٤٠٠ د.إ)، وإلى تخصيص ميزانية للتسجيل والفحص السنويين، ودفع تكاليف الصيانة بعد انتهاء باقة الصيانة المجانية.
اختارت الإيجار مع التملك بلا دفعة أولى. رسمها الشهري أعلى من قسط القرض وحده، لكن بعد أن أضافت التأمين والصيانة إلى جانب القرض صارت الفجوة نحو ٤٠٠ د.إ في الشهر. وبالنسبة إليها، كان إبقاء ١٧٬٠٠٠ د.إ متاحة يستحق ٤٠٠ د.إ في الشهر.
وقد يختار شخص في وضع مختلف خيارًا مختلفًا بكل معقولية. فموظف حكومي لديه مدخرات بقيمة ٨٠٬٠٠٠ د.إ وخصم على تحويل الراتب من بنكه سيختار القرض على الأرجح. وهذا هو المقصود: الجواب الصحيح يعتمد على ميزانيتك لا على أي المنتجين يبدو أذكى.
أسئلة تطرحها قبل أن توقّع على أيٍّ منهما
- ما سعر الفائدة السنوي الفعلي (المتناقص)، لا الفائدة الثابتة فقط؟
- ما التكاليف المشمولة بالضبط في الدفعة الشهرية، ولأي مدة؟
- كم تبلغ تكلفة التسوية المبكرة أو الإنهاء المبكر؟
- من يتحمل التكلفة إذا احتاجت السيارة إلى إصلاحات كبيرة بعد انتهاء الضمان؟
أيهما أقل تكلفة على مدى أربع سنوات؟
من الناحية الحسابية البحتة، يكلّف قرض مصرفي بدفعة أولى ٢٠٪ وسعر تنافسي أقل في الإجمالي عادةً. أما الإيجار مع التملك فيكلّف أكثر في الإجمالي لكن أقل في البداية، ويُزيل التكاليف المتغيرة التي تجعل ملكية السيارة غير متوقعة.
رأينا الصريح: إذا كنت ستضطر إلى استنزاف صندوق طوارئك من أجل الدفعة الأولى، فلا تفعل. هذا هو السيناريو الذي يؤتي فيه الإيجار مع التملك ثماره.
النقاط الرئيسية
- تتطلب قروض البنوك عادةً نحو ٢٠٪ دفعة أولى، وتأتي بتكلفة تمويل إجمالية أقل.
- يمكن أن يبدأ الإيجار مع التملك بدفعة أولى قدرها ٠ د.إ، وغالبًا ما يجمع التأمين والصيانة.
- قارن التكلفة الشهرية الكاملة، لا القسط وحده.
- تحقق من شروط الخروج المبكر قبل توقيع أيٍّ منهما، خصوصًا إذا كنت وافدًا.
المصادر: المصرف المركزي لدولة الإمارات العربية المتحدة (أنظمة الإقراض للأفراد)، هياكل خطط الإيجار مع التملك لدى كويك ليز. الأرقام توضيحية. آخر تحديث: ١ أكتوبر ٢٠٢٦.
FAQ
الأسئلة الشائعة
Frequently asked questions about this article.
Need more help?
Contact us